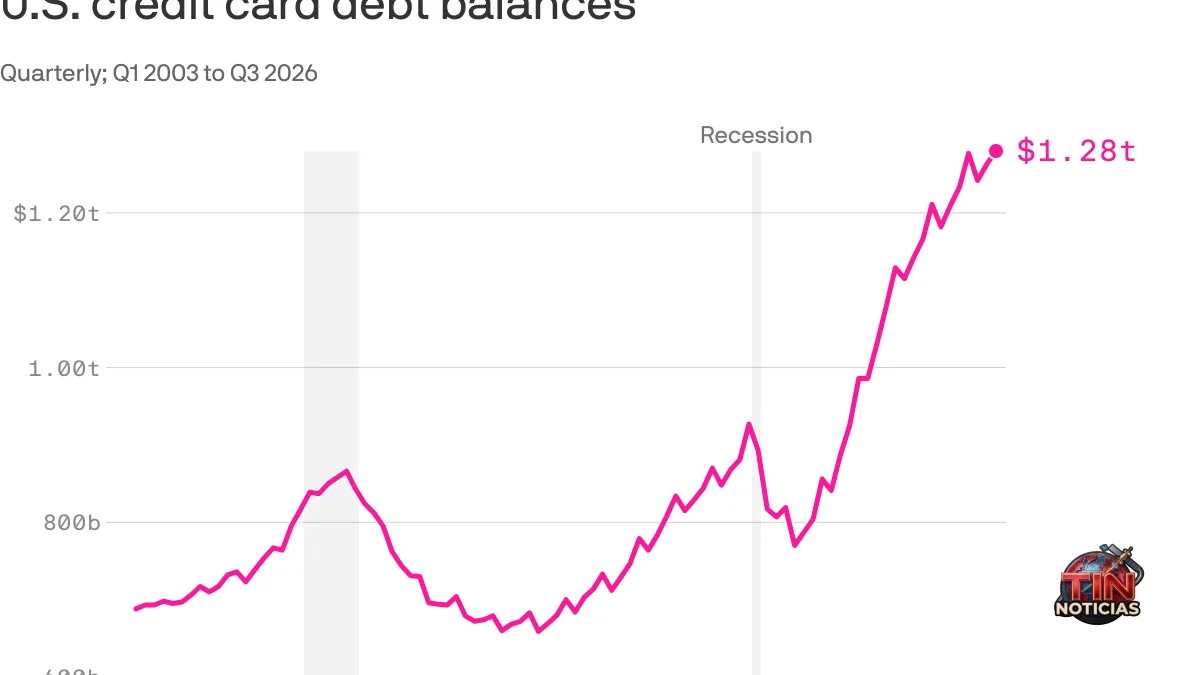
Los saldos de las tarjetas de crédito de los estadounidenses alcanzaron la cifra récord de 1,29 billones de dólares durante el tercer trimestre, según reveló un informe oficial del Federal Reserve Bank of New York.
Este incremento representa una suba de 22 mil millones de dólares, equivalente a un aumento del 1,7% respecto al período anterior, y se ubica 52 mil millones por encima de los registros del año pasado. No obstante, las cifras no están ajustadas por inflación, lo que implica que una porción de este crecimiento responde al encarecimiento general de los precios y no exclusivamente a un mayor endeudamiento en términos reales.
En simultáneo, la deuda total de los hogares, que abarca hipotecas además de préstamos estudiantiles y para automóviles, escaló en 334 mil millones de dólares hasta totalizar la marca histórica de 19,1 billones. Este monto global acumuló un salto de 5 billones de dólares desde el año 2019, en la antesala de la crisis sanitaria mundial.
La desigualdad en la morosidad
A pesar del incremento en el volumen de deuda, la tasa en la que los compromisos financieros caen en mora grave mostró una leve mejora a nivel nacional al descender al 6,9%, aunque continúa muy por encima del 5,2% prepandemia. Sin embargo, un análisis complementario de la New York Fed expuso que el sufrimiento financiero se concentra con crudeza en las comunidades de menores ingresos.
En los vecindarios más pobres, el 10,3% de los saldos acumuló retrasos graves en los últimos doce meses, duplicando ampliamente el 4,4% registrado en las zonas más acaudaladas. Al respecto, el informe detalló que el promedio de deuda por prestatario ya trepó a los 6.678 dólares, siendo los jóvenes menores de 30 años el segmento poblacional con la tasa más elevada de morosidad superior a los 90 días.